Квартира на этапе котлована: выгоды, риски и как не потерять деньги
Разбираем плюсы и минусы покупки квартиры на этапе котлована в 2026 году. Экономия до 30%, риски долгостроя, роль эскроу-счетов и советы инвесторам.
Когда вы покупаете квартиру в новостройке, эскроу-счет, это специальный банковский счет, на который попадают деньги покупателя, пока дом не сдан. Также его называют счетом эскроу, и с 2020 года он стал обязательным для всех застройщиков, работающих с ипотечными клиентами. Без него вы рискуете остаться без квартиры и без денег — если застройщик обанкротится, уйдет в тень или просто решит не строить. Эскроу-счет не дает ему трогать ваши деньги до тех пор, пока дом не получит разрешение на ввод в эксплуатацию. Это не просто формальность — это ваша основная защита.
Эскроу-счет тесно связан с аккредитацией застройщика, процессом, когда банк проверяет, насколько надежен застройщик, прежде чем открывать ему счета для продажи квартир. Только аккредитованные компании могут работать с эскроу. Это значит, что банк уже прошёл проверку их документов, финансовой устойчивости и истории проектов. Если застройщик не прошёл аккредитацию — даже если он предлагает вам скидку, бегите. Его проект не будет работать с ипотекой, а значит, вы не сможете оформить кредит через крупный банк. А если вы платите наличными — вы вообще в зоне риска.
Эскроу-счет — это не просто банковская ячейка. Он работает по четкому алгоритму: вы платите деньги в банк, банк держит их, пока дом не сдан. Только после подписания акта приема-передачи и регистрации права собственности деньги переводятся застройщику. Если дом сдан с дефектами — вы можете не подписать акт, и деньги останутся на счету. Застройщик не сможет их получить, пока не устранит недочеты. Это работает как гарантия качества. В старой системе, когда деньги шли напрямую застройщику, люди теряли миллиарды — дома не сдавались, компании исчезали, а покупатели остались без жилья. Эскроу-счет изменил правила игры.
Сейчас почти все крупные банки — Сбер, ВТБ, Газпромбанк — работают только с проектами на эскроу. Даже если вы платите собственные деньги, а не ипотеку, банк может настаивать на открытии эскроу-счета. Это не потому что он вам не доверяет — он просто защищает себя. А вы? Вы защищаете себя от потери десятков миллионов. Важно: эскроу-счет не отменяет другие проверки. Вам всё равно нужно смотреть проектную декларацию, разрешение на строительство, сроки сдачи и отзывы дольщиков. Но без эскроу-счета эти проверки теряют смысл — если застройщик не может открыть эскроу, он не прошел даже базовый фильтр.
Если вы видите, что застройщик предлагает «альтернативные схемы» — оплата по ДДУ без эскроу, аванс под подпись, предоплата на счет компании — это красный флаг. Такие схемы работали до 2020 года. Сейчас они незаконны. Даже если застройщик говорит, что «у нас всё по закону», проверьте: есть ли он в реестре аккредитованных на сайте ЦБ или дом.рф. Если его нет — не рискуйте. Эскроу-счет — это не расход, а страховка. И он уже оплачен за вас — банк не берет с покупателя дополнительные комиссии за его открытие. Вы платите только за квартиру. Остальное — защищает вас, пока дом не будет готов.
В этом разделе вы найдете подробные разборы: как проверить, что застройщик аккредитован, почему эскроу не спасает от всех рисков, как действовать при задержке сдачи, и что делать, если банк отказывается открывать счет. Здесь нет теории — только то, что реально помогло покупателям избежать потерь.
Разбираем плюсы и минусы покупки квартиры на этапе котлована в 2026 году. Экономия до 30%, риски долгостроя, роль эскроу-счетов и советы инвесторам.
Разбираем, как защитить инвестиции в новостройки через ДДУ и эскроу-счета. Узнайте, какие документы проверять, как оценить надежность застройщика и какие риски остаются даже при современной системе защиты.
Разбираем альтернативные сделки на вторичном рынке: как продать одну квартиру и купить другую без временного жилья. Узнайте о плюсах, минусах, рисках цепочек и пошаговом алгоритме безопасного переезда.
Подробное руководство по покупке участка с подрядом: как выбрать между ДДУ и договором подряда, какие пункты обязательно проверить в договоре и как защитить себя от рисков в 2026 году.
Инструкция по использованию материнского капитала для строительства дома своими силами в 2026 году. Разбираем новые требования СФР, сроки выплат и типичные ошибки.
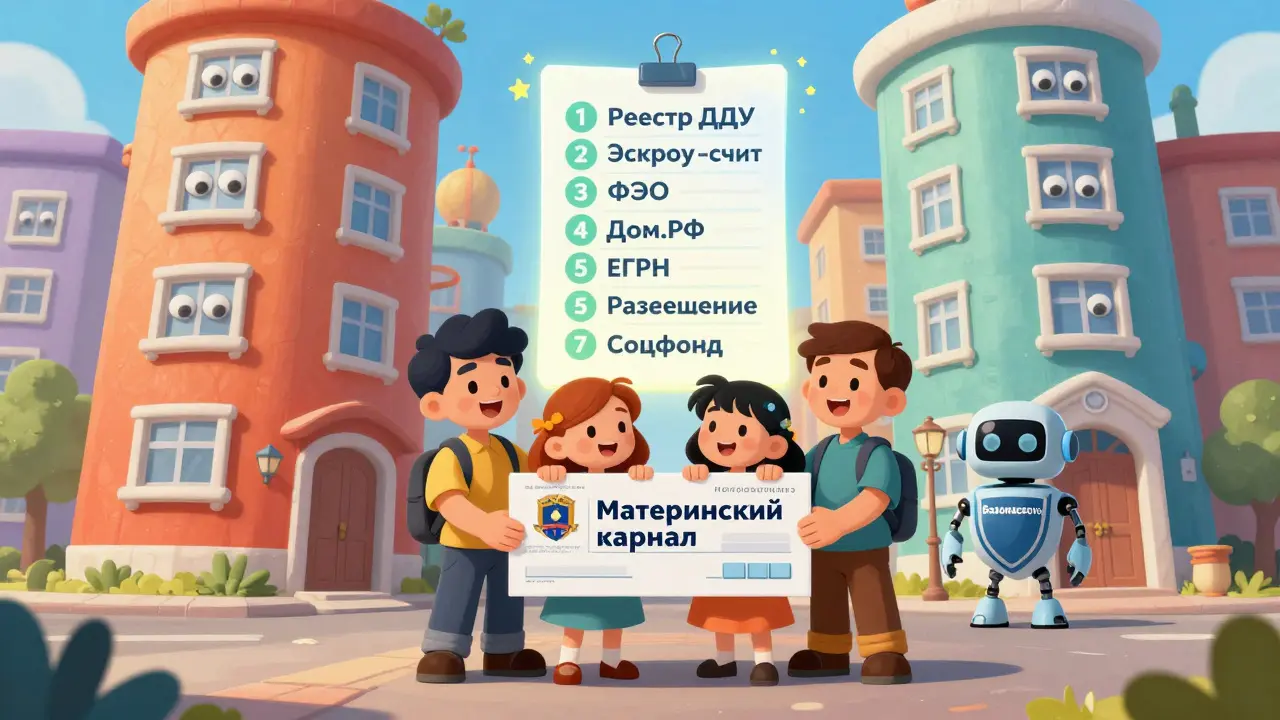
Подробная инструкция по проверке застройщика при покупке квартиры с материнским капиталом в 2026 году: как избежать обмана, какие документы требовать и почему проверка через Социальный фонд - ваша лучшая защита.
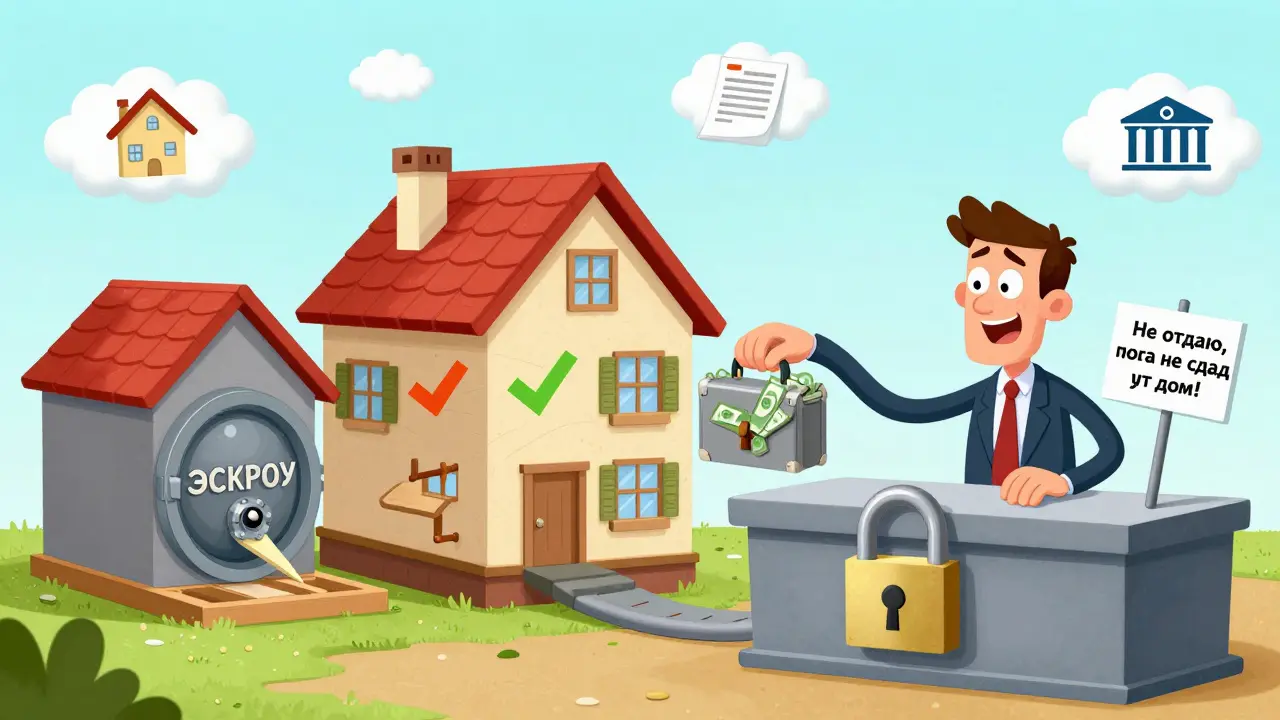
Эскроу-счет защищает ваши деньги при строительстве дома. Узнайте, как он работает, какие банки лучше, какие риски есть и как их избежать. С 2025 года эскроу обязателен при стоимости дома свыше 10 млн рублей.
Современные способы расчетов при продаже квартиры - СБР, аккредитив, эскроу - безопаснее наличных. Узнайте, какой метод выбрать в 2026 году, чтобы не потерять деньги и квартиру.
Как оформить ипотеку на новостройку с эскроу-счетом в 2025 году: пошаговая инструкция, новые правила ЦБ, риски и защита денег. Все, что нужно знать до подписания договора.