Созаёмщики по ипотеке: кто может быть и как это влияет на одобрение кредита
 ноя, 1 2026
Знаете ли вы, что в России почти две трети всех ипотечных сделок (около 65% по данным ВТБ за конец 2024 года) оформляются с привлечением дополнительных участников? Это не просто статистика - это реальный инструмент, который помогает тысячам людей купить квартиру, когда собственных доходов не хватает. Но многие путают понятия «созаёмщик» и «поручитель», считая их одинаковыми. На самом деле разница огромна, и от неё зависит ваша финансовая безопасность.
Созаёмщик - это лицо, которое совместно с основным заёмщиком несёт полную солидарную ответственность перед банком за возврат долга. В отличие от поручителя, который подключается только при проблемах у основного должника, созаёмщик является полноправным клиентом банка с первого дня. Его доход учитывается при расчёте лимита кредита, а информация о платежах отражается в его личной кредитной истории. Если вы планируете брать ипотеку, понимание роли созаёмщика может сэкономить вам сотни тысяч рублей или, наоборот, создать неожиданные юридические ловушки.
Кто может стать созаёмщиком и какие есть ограничения
Банки лояльны к выбору кандидатов, но рамки всё же существуют. Согласно требованиям крупнейших игроков рынка, таких как Сбербанк и ВТБ, возраст созаёмщика должен быть от 21 года до 75 лет на момент полного погашения кредита. Гражданство РФ обязательно для большинства программ, хотя некоторые банки допускают иностранных граждан с видом на жительство.
Главный критерий - платёжеспособность. Банк требует подтверждённый официальный доход и непрерывный стаж на последнем месте работы минимум три месяца (требование Газпромбанка). Здесь кроется важный нюанс: Сбербанк, например, часто отказывает самозанятым и индивидуальным предпринимателям в статусе созаёмщика, предпочитая наёмных сотрудников с прозрачной зарплатой. Если ваш потенциальный помощник работает «в белую» и имеет чистую кредитную историю, шансы на успех высоки.
Родственные связи не играют решающей роли юридически, но влияют на психологию сделки. По данным Национального бюро кредитных историй, в 87% случаев созаёмщиками выступают супруги, родители или дети. Однако закон не запрещает привлекать друзей, коллег или даже дальних родственников. Главное - чтобы банк одобрил кандидатуру после проверки его документов.
Как созаёмщик влияет на сумму кредита и ставку
Зачем вообще нужен второй человек в договоре? Ответ прост: деньги. Банки рассчитывают максимальную сумму кредита исходя из совокупного дохода всех участников. Представьте ситуацию: у вас официальная зарплата 80 000 рублей, а у вашего отца-созаёмщика - 60 000 рублей. Вместе вы можете претендовать на кредит, рассчитанный от суммы 140 000 рублей. Исследования показывают, что наличие созаёмщика увеличивает одобренную сумму кредита на 27-43% в зависимости от региона. В Москве этот разрыв максимален, так как цены на жильё там значительно выше средних.
Помимо суммы, созаёмщик может улучшить условия кредитования. При хорошей кредитной истории обоих участников ставка может снизиться на 0,3-0,7 процентных пункта. Для долгосрочной ипотеки на 20-30 лет это существенная экономия. Кроме того, наличие надёжного созаёмщика повышает шансы на одобрение заявки для молодых специалистов до 25 лет или людей с пятнами в кредитной истории. По данным Агентства стратегических инициатив, такой подход увеличивает вероятность одобрения на 18-32%.
Созаёмщик против поручителя: в чём реальная разница
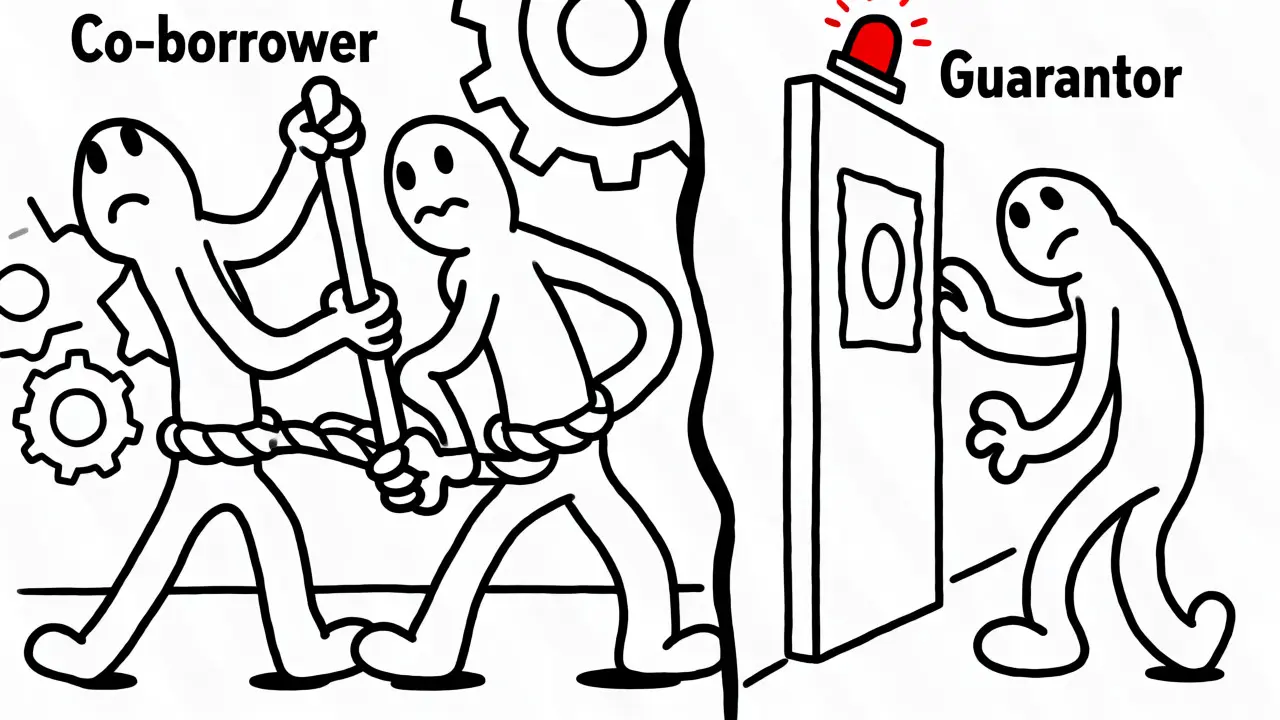
Многие путают эти роли, но юридическая пропасть между ними велика. Поручитель отвечает за долг только если основной заёмщик перестал платить. Он не участвует в управлении кредитом, не получает уведомлений о плановых платежах и не может досрочно погасить задолженность без согласия должника. Созаёмщик же находится в равном положении с титульным заёмщиком.
| Критерий | Созаёмщик | Поручитель |
|---|---|---|
| Ответственность | Солидарная с момента подписания договора | Субсидиарная (при дефолте заёмщика) |
| Учёт дохода | Да, входит в расчёт лимита | Нет, не учитывается |
| Доступ к информации | Полный доступ к графику и остаткам | Ограниченный или отсутствует |
| Права на собственность | Возможны при прописании в договоре | Отсутствуют |
Эксперт МТС Банка Анна Смирнова подчёркивает: созаёмщик имеет равный доступ к мобильному приложению банка, получает push-уведомления о списаниях и может вносить платежи самостоятельно. Поручитель узнаёт о проблеме, только когда просрочка превысит 30 дней, и банк начнёт звонить ему с требованием закрыть долг.
Риски для созаёмщика: чего стоит опасаться
Быть созаёмщиком - это не благотворительность, а серьёзное финансовое обязательство. Главная опасность заключается в том, что кредитная нагрузка ложится на ваши плечи полностью. Если основной заёмщик потеряет работу или заболеет, банк будет требовать денег с любого из участников договора. По данным ЦБ РФ, в 14% случаев именно созаёмщики вынуждены брать на себя выплату ипотеки целиком.
Второй риск - влияние на вашу собственную кредитоспособность. Обязательство по ипотеке фиксируется в БКИ (бюро кредитных историй). Если вы захотите взять автокредит или потребительский займ через год, банк увидит действующую ипотеку. Ваша долговая нагрузка (ПДН) увеличится, что может привести к отказу или снижению суммы нового кредита. Старший аналитик Института экономической политики имени Гайдара Елена Тихонова предупреждает: неправильное оформление долей собственности часто приводит к спорам при разводах, составляя 17% всех судебных тяжб по ипотеке.
Также помните о налоговых аспектах. Созаёмщик имеет право на налоговый вычет, но только если он фактически оплачивал часть процентов или тела кредита и имеет долю в собственности. Без документального подтверждения платежей и права собственности вернуть НДФЛ не получится.
Практические шаги и советы экспертов
Если вы согласились стать созаёмщиком, действуйте системно:
- Проверьте свою кредитную историю. Убедитесь, что у вас нет скрытых долгов или микрозаймов, которые могут снизить оценку вашей платёжеспособности.
- Зафиксируйте договорённости письменно. Даже если это близкий родственник, составьте соглашение о порядке погашения. Кто платит ежемесячный взнос? Что происходит, если один из них теряет доход?
- Обдумайте вопрос собственности. По умолчанию созаёмщик не становится владельцем квартиры. Если вы хотите получить долю, это условие должно быть чётко прописано в кредитном договоре и subsequently зарегистрировано в Росреестре. Без этого вы рискуете остаться должником без имущества.
- Рассчитайте нагрузку. Эксперт Дмитрий Орлов рекомендует, чтобы сумма всех ваших кредитных платежей (включая новую ипотеку) не превышала 40% вашего официального дохода.
Ситуация на рынке меняется. С 2025 года вступают в силу поправки, позволяющие выделять доли в недвижимости без согласия банка после погашения половины кредита. Это упрощает жизнь семьям, где муж и жена являются созаёмщиками. А программы вроде «Семейной ипотеки 2.0» от Дом.РФ предлагают дополнительные скидки при наличии двух участников сделки.
Может ли созаёмщик отказаться от ипотеки в будущем?
Просто так выйти из договора нельзя. Для этого необходимо согласие банка и переоформление кредита на другого человека или увеличение дохода основного заёмщика. Обычно это возможно только при рефинансировании или полном погашении части долга.
Станет ли созаёмщик собственником квартиры автоматически?
Нет. Статус созаёмщика не даёт автоматического права собственности. Доля в квартире должна быть специально выделена в договоре купли-продажи и кредитном договоре, иначе квартира останется в собственности титульного заёмщика.
Как созаёмщик влияет на получение налогового вычета?
Созаёмщик может претендовать на вычет, если он несёт расходы по оплате кредита и имеет долю в праве собственности. Максимальная сумма возврата составляет 13% от уплаченных процентов (до 3 млн руб.) и стоимости жилья (до 2 млн руб.).
Что будет с кредитом при разводе супругов-созаёмщиков?
Развод не расторгает кредитный договор. Оба супруга остаются должниками перед банком. Им нужно либо продать квартиру и закрыть долг, либо разделить счета и имущество через бракоразводный процесс с уведомлением банка, который может потребовать досрочного погашения.
Сколько максимум созаёмщиков можно привлечь?
Большинство банков (Сбербанк, ВТБ) разрешают включать в договор до трёх человек (включая основного заёмщика). В некоторых государственных программах, например, от ДОМ.РФ, допускается участие до пяти членов семьи.
Денис Данченко
ноября 2, 2026 AT 08:09Созаёмщик - это не просто «помощник», а полноценный должник с первого дня подписания договора. 📝 Важно понимать, что его доход суммируется с вашим для расчёта лимита, но и кредитная нагрузка ложится на него полностью. ⚖️ Если основной заёмщик перестанет платить, банк придёт к созаёмщику без всяких предварительных условий, в отличие от поручителя. 🏦
Ключевые моменты, которые часто упускают из виду:
1. Созаёмщик автоматически попадает в БКИ с действующей ипотекой, что снижает его шансы на собственные кредиты.
2. Право собственности не возникает автоматически, если доля не прописана в договоре купли-продажи.
3. Выйти из договора можно только через рефинансирование или полное погашение части долга.
Рекомендую всегда фиксировать договорённости письменно, даже между родственниками, чтобы избежать споров о порядке платежей. ✅
Александр Тенетов
ноября 2, 2026 AT 10:55офигенно что есть такой инструмент реально спасает когда дохода не хватает главное чтоб человек был надежный и все будет ок 💪🔥
Наталия Махота
ноября 2, 2026 AT 23:51Вся эта конструкция с солидарной ответственностью выглядит как ловушка для доверчивых людей ведь истинная свобода предполагает отсутствие чужих обязательств на твоей шее
Банк видит в человеке лишь цифру в таблице рисков а мы видим в созаёмщике близкого человека и это фундаментальное противоречие природы вещей
Когда ты становишься частью финансового механизма ты теряешь часть своей автономии ради иллюзии стабильности которая может рухнуть в любой момент
Поручительство хотя бы оставляет дистанцию а созаёмничество стирает границы личности погружая тебя в чужую жизнь целиком
Может быть стоит задуматься о том что настоящая помощь не должна превращать помощника в заложника обстоятельств
Dmitry Rasin
ноября 3, 2026 AT 03:48Вы всё правильно написали но есть один критический нюанс который многие игнорируют. Сбербанк крайне неохотно берет самозанятых в созаемщики даже если у них белый доход. Это связано с тем что они считают такие доходы нестабильными и непрозрачными для скоринга.
Также важно помнить про ПДН предельную долговую нагрузку. Если у вас уже есть кредиты то добавление созаемщика может вообще ничего не дать если его собственный ПДН выше 50 процентов. Банк просто не одобрит сделку.
И еще момент про развод. При разводе долги делятся пропорционально долям в имуществе но банк может потребовать досрочного погашения если посчитает что платежеспособность заемщиков ухудшилась после раздела имущества. Это стандартная практика.
Alexey Vidanov
ноября 3, 2026 AT 06:16Наши банки снова выдумывают сложности где их нет. Просто бери деньги и плати. Зачем эти игры в слова? Все равно всё решают связи и деньги.